• Medicina
  • Internet
  • Video
  • Visualizzazione post con etichetta Signoraggio Video. Mostra tutti i post
    Visualizzazione post con etichetta Signoraggio Video. Mostra tutti i post

    SIGNORAGGIO: I POTENTI CHE CONTROLLANO IL MONDO (VIDEO MISTERO)

    venerdì 22 giugno 2012


    Italia 1 - Mistero: Puntata del 1 giugno 2010

    "1-Se lo Stato garantisse ed emettesse in proprio dei Buoni Nazionali non convertibili.
    2-Se lo Stato utilizzasse in percentuale tali buoni per tutte le sue occorrenze di bilancio, comprese: scuola, sanità, assistenza e previdenza.
    3-Se lo Stato autorizzasse l'uso percentuale di tali buoni su tutto il Territorio Nazionale, e affiancasse a essi progetti di: agricoltura di qualità, ricerca, innovazione, sviluppo, energia alternativa.
    4-Se lo Stato focalizzasse la possibilità di utilizzo di tali buoni esclusivamente al di fuori dei circuiti governati dalle multinazionali e dagli strapoteri bancari.

    Cosa accadrebbe?


    1-Libereremmo risorse in euro per ridimensionare il debito pubblico, la cui natura è intrinseca nel meccanismo monetario del circuito euro, orfano della Sovranità Monetaria Statale.
    2-Disporremmo tutti di maggiore potere d'acquisto.
    3-Favoriremmo l'immediata ripresa della circolazione degli scambi di beni e servizi.
    4-Tratterremmo sul territorio Nazionale maggiori fette di richezza ivi prodotta.
    5-Rilanceremmo immediatamente la nostra economia.
    6-Creeremmo immediatamente nuova occupazione, soprattutto per i giovani.
    7-Miglioreremmo decisamente la qualità della vita di ogni cittadino e di ogni famiglia, ridonando dignità a ogni individuo.
    8-Permetteremmo alle imprese di disporre di nuova linfa vitale, senza doversi ulteriormente indebitare con le banche.
    9-Eviteremmo gli inutili, sterili, dannosi, sacrifici che la nuova manovra finanziaria preannuncia.
    10-Potremmo abbattere significativamente la tassazione.
    11-Riacquisteremmo un minimo di fiducia nelle istituzioni dello Stato.

    Chi ci crede? Io si!

    Cosa c'è da perdere? Nulla!
    Cosa c'è da guadagnare? Tutto!


    Se ci credi anche tu, appoggia, divulga, rendi partecipi altri di queste "Ipotesi", sperando che qualcuno che dispone del potere di farlo, si impegni istituzionalmente per la loro realizzazione.

    Buona speranza a tutti noi, che ci troviamo nella stessa barca, e perciò dovremmo remare nella stessa direzione, quella che ci allontani in fretta dal baratro dove siamo inesorabilmente diretti."


    ESCLUSIVO:LA BANCA D'ITALIA AMMETTE DI ESSERE UNA SPA.

    domenica 25 marzo 2012

    Se avete un azienda provate a mettere al passivo qualcosa che non vi è costato nulla e se vi accusano di falso in bilancio rispondete che è solo un'invenzione interessante; i privati della BCE lo fanno! ...Per una somma pari a tutta la moneta circolante!

    ESCLUSIVO! La Banca d'Italia confessa di essere una SPA ed ammette il falso in bilancio! from censuratixcaso on Vimeo.


    EUROSCHIAVI: LA GRANDE FRODE DEL DEBITO PUBBLICO (VIDEO INTERVISTA+LIBRO)

    martedì 20 marzo 2012


    Il libro, avente titolo Euroschiavi - Dalla Truffa alla Tragedia - Libro, realizzato da Marco Della Luna, Antonio Miclavez, ha come tema Attualità e temi sociali, si trova nella sottocategoria Economia e Finanza etica. Distribuito dalla casa editrice Arianna Editrice e venduto dal Marzo 2012, è attualmente "Disponibile in pronta consegna". Il costo del libro è di Euro 10,97.

    Dettagli

    L’Italia è sempre più povera a causa di un debito pubblico in continuo aumento che comporta un’elevata pressione fiscale.
    Il debito pubblico è un’invenzione costruita da politici e banchieri al fine di arricchire gli azionisti privati della Banca Centrale italiana e europea.

    In passato, le banche che emettevano denaro lo garantivano con la copertura aurea, si impegnavano a convertire le banconote in oro e sostenevano un costo di emissione. Oggi, le monete non sono coperte da riserve di oro, non sono convertibili e il loro costo di emissione è praticamente zero, ma il guadagno di chi le emette, ossia il signoraggio, è del 100% del valore nominale.

    Quando lo Stato domanda soldi alla Banca Centrale paga il costo del valore nominale (e non il solo costo tipografico) con titoli del debito pubblico, ossia impegnandosi a riscuotere crescenti tasse dai cittadini e dalle imprese. Tutto ciò avviene attraverso la Banca Centrale Europea, un mostro giuridico creato dal Trattato di Maastricht, esente da ogni controllo democratico come un vero e proprio Stato sovrano, posto al disopra delle parti.

    Euroschiavi svela i segreti e i meccanismi di questo sistema di potere che si è eretto e mantenuto sul fatto di essere ignorato dalla gente, soprattutto dai lavoratori, dai risparmiatori e dai contribuenti, e indica come porre fine legalmente a questo saccheggio.

    Il libro è di facile comprensione sia per chi si interessa di politica e finanza sia per il lettore non specialista. Euroschiavi offre un’impressionante documentazione delle modalità con cui il moderno “Signore” (le Banche Centrali) ha costruito un sistema di potere e di leggi che pone al suo servizio lo Stato, il fisco, la Pubblica Amministrazione e tutti noi.
    La Costituzione italiana, quella europea, i trattati, le leggi, sono manipolati o disattesi per occultare i traffici e gli interessi dei grandi banchieri proprietari delle Banche Centrali che si arrichiscono sulla pelle dei popoli.

    Anteprima Euroschiavi - Dalla Truffa alla Tragedia LIBRO di Marco Della Luna e Antonio Miclavez

    Mentre lavoriamo a questa nuova edizione di Euroschiavi, dilaga nel mondo un movimento spontaneo popolare di ribellione contro lo strapotere dei banchieri internazionali, la finanza tossica delle megatruffe, del ricatto a governi e parlamenti, della proibizione dei referendum popolari, dell’esposizione di governi filobancari, dell’indebitamento globale come metodo di dominazione, sfruttamento delle nazioni, costrizione a rinunciare alla sovranità nazionale. Il movimento nasce nel 2010 con la rivoluzione islandese contro i banchieri che, con le loro speculazioni, appoggiate dai politici, avevano portato l’isola dalla prosperità alla crisi finanziaria. Quella rivoluzione, pur non avendo recuperato la sovranità monetaria ha avuto un clamoroso successo economico. Nel corso del 2011 si sono attivati movimenti di massa in Grecia, Spagna (indignados), USA (Occupy Wall Street), Italia, Giappone.

    Il dato più importante è che anche a livello popolare si diffonde la comprensione che esiste un radicale conflitto di interesse tra le classi sociali, e che questo conflitto non è tra “proletari” (lavoratori dipendenti) e “padroni del vapore” (industriali, borghesi – anche un Marchionne è solo una conseguenza, non la causa), bensì tra la società nel suo insieme (che produce e consuma beni e servizi, ricchezza reale) da una parte; e, dall’altra, poche centinaia di persone, appunto le grandi famiglie finanziarie, di cui si conoscono i nomi, le quali si sono impadronite del monopolio mondiale (o quasi) della moneta e del credito, e lo usano a scopi di sfruttamento e dominazione, comperando o ricattando gli organi governativi dei vari Paesi, accaparrandosi a costo zero redditi e assets prodotti dalla società, senza nulla produrre essi stessi, se non disastri economici e sociali, nonché precipitando intere nazioni o classi sociali nella schiavitù del debito e della precarietà, fino a istigare guerre dopo guerre.


    Euroschiavi - Dalla Truffa alla Tragedia - Libro


    Marco Della Luna

    Antonio Miclavezw

    Signoraggio, debito pubblico, banche centrali. 4a edizione aggiornata.


    Per far ciò compiono sistematicamente gigantesche operazioni fi-nalizzate al rialzo o al ribasso dei corsi di valute, di titoli pubblici, di azioni e obbligazioni e altri valori finanziari. E sfruttano illecitamente conoscenze riservate. Commettono quindi in modo sistematico, anche attraverso le famigerate agenzie di rating (da loro pilotate) reati di aggiotaggio e di rialzo o ribasso fraudolento, rispettivamente puniti dal Codice Civile e dal Codice Penale, e che alcuni pubblici ministeri giustamente iniziano a contestare alle agenzie di rating in Italia e all’estero:

    CC art. 2637. Aggiotaggio.

    Chiunque diffonde notizie false, ovvero pone in essere operazioni simulate o altri artifici concretamente idonei a provocare una sensibile alterazione del prezzo di strumenti finanziari non quotati o per i quali non è stata presentata una richiesta di ammissione alle negoziazioni in un mercato regolamentato, ovvero ad incidere in modo significativo sull’affidamento che il pubblico ripone nella stabilità patrimoniale di banche o di gruppi bancari, è punito con la pena della reclusione da uno a cinque anni.

    CP art. 501. Rialzo e ribasso fraudolento di prezzi sul pubblico mercato o nelle borse di commercio (1).

    Chiunque al fine di turbare il mercato interno dei valori o delle merci, pubblica o altrimenti divulga notizie false, esagerate o tendenziose o adopera altri artifici atti a cagionare un aumento o una diminuzione del prezzo delle merci, ovvero dei valori ammessi nelle liste di borsa o negoziabili nel pubblico mercato, è punito con la reclusione fino a tre anni e con la multa da euro 516 a euro 25.822 [CP 29].

    Se l’aumento o la diminuzione del prezzo delle merci o dei valori si verifica, le pene sono aumentate [CC 2628; CP 64].

    Le pene sono raddoppiate:

    1) se il fatto è commesso dal cittadino [CP 4] per favorire interessi stranieri;
    2) se dal fatto deriva un deprezzamento della valuta nazionale o dei titoli dello Stato, ovvero il rincaro di merci di comune o largo consumo.
    Le pene stabilite nelle disposizioni precedenti si applicano anche se il fatto è commesso all’estero, in danno della valuta nazionale o di titoli pubblici italiani. La condanna importa l’interdizione dai pubblici uffici [CP 28, 37] (2).

    La ricetta neoliberista e neomonetarista (nel senso della Scuola di Chicago, non di Von Hayek e Von Mises) della grande finanza, delle sue università e del suo pensiero unico in economia, rilanciata dai mass media, obbedita dalla politica, imposta col World Trade Organization (WTO) e via International Monetary (FMI), prometteva di produrre mercati liberi, trasparenti, equilibrati, capaci di prevenire o neutralizzare le crisi, capaci di ottimale allocazione delle risorse, stabile crescita economica globale e pace garantita dall’interdipendenza delle economie. La gente ora si guarda intorno, si guarda in tasca, si guarda in busta paga e vede che quella ricetta ha prodotto esattamente il contrario. Vede il baratro che le si sta aprendo davanti. Sente che perde costantemente benessere e, insieme, sicurezza e prospettiva. Vede che le decisioni che contano sono prese a porte chiuse, da organismi remoti, esenti da controlli e responsabilità, non eletti dal popolo. Vede che intanto gli eletti dal popolo zampettano inutilmente nei parlamenti. Ovvio che la gente incominci a svegliarsi, a mangiare la foglia, a interessarsi delle cose di cui parlano libri come questo. Cose cui prima non si interessava, perché stava materialmente abbastanza bene e mentalmente era abbastanza tranquilla. Pensava a guadagnare, a divertirsi, a fare progetti. Ma ora intere nazioni stanno cadendo in condizioni di vita strutturalmente tormentose, infernali, insopportabili. E, prima di soccombere, alcune di esse sembrano capaci di un sussulto, di una ribellione organizzata.

    Nel frattempo, Mario Draghi tiene conto del fatto che non c’è risanamento senza rilancio di produzione e consumi, cioè del pil, quindi bisogna sostenere l’economia e i bilanci pubblici con interventi di banca centrale come prestatore di ultima istanza sia delle banche che degli stati. Non così fa Mario Monti, che, col suo decreto da lui chiamato “Salvaitalia”, seguito dal pacchetto di “liberalizzazioni" privo di apprezzabile propulsività economica e apparentemente concepito solo per distogliere l’attenzione, ha messo una toppa ai conti pubblici nell’immediato, a spese dell’economia reale, a cui toglie la liquidità che rimaneva.

    Infatti colpisce consumi e redditi, e soprattutto il settore edile, così da spingere il Paese in una recessione senza uscita, perché va a ridurre il pil, quindi il gettito fiscale, e mette in fuga i capitali verso l’estero e soprattutto in Svizzera, mentre i mercati, prevedendo che tali manovre aggraveranno la recessione, non le premiano abbassando i tassi del debito pubblico quanto si sperava. Monti applica ricette di riduzione della liquidità e del reddito, che già si sono dimostrate controproducenti anche ai fini di ridurre il deficit e il debito pubblico.

    E pensare che egli stesso, in passato, ammoniva contro questo rischio, il rischio dell’avvitamento fiscale. La sua politica va nel senso di tagliare i garretti al sistema-paese come per propiziarne un prossimo corporate takeover (in periodo natalizio, il «New York Times» annunciava l’acquisto di assets europei da parte di grandi banche USA per 3000 miliardi forniti loro dalla Federal Reserve System (FED) a tasso praticamente nullo e senza scadenza), con annessa riforma del welfare e del mercato del lavoro, da parte di capitale finanziario globale, nel mentre che, in palese conflitto di interesse suo e di qualche suo ministro-banchiere col popolo italiano, assicura maggiori introiti alle banche fornendo loro garanzia a spese dell’erario (e le banche tengono i denari così ottenuti in impieghi sterili, ossia non li mettono a disposizione dell’economia reale), tagliando a 1/5 gli adeguamenti Ici per le banche e costringendo praticamente tutti ad aprire un conto corrente e a servirsi della carta di credito, così da dover pagare laute commissioni alle banche. Al contempo, per ottenere in parlamento il voto di fiducia della partitocrazia, rispetta i privilegi, le prebende e i colossali sprechi clientelari su cui questa basa i propri profitti e i propri consensi.

    La possibilità che le ribellioni sociali, estendendosi e rafforzandosi, portino a risultati politici (caduta del governo commissariale) e riforme efficaci, è dubbia finché mancherà una forza politica o sindacale antisistema organizzata e finché la gente reagisce in modo individualistico; tale possibilità però dipende anche dalla comprensione di alcuni precisi fattori fondamentali, di cui questo libro si occupa:

    il fatto che moneta e credito sono oggetto di un monopolio mondiale privato irresponsabile, e le sue implicazioni;
    la natura della moneta, anzi le varie nature della moneta e le loro diverse conseguenze per l’economia, la società, la politica;
    la moneta debito-credito in uso oggi, i suoi effetti indebitanti, le alternative ad essa;
    l’inevitabilità ed espansività degli effetti distruttivi sull'economia da parte dei mercati finanziari basati sulla moneta-debito.
    Se non si va a capire e cambiare questi fattori profondi, non si potrà risolvere la crisi, ma solo rilanciarla verso nuovi e maggiori squilibri, così come fino a oggi è sempre avvenuto nella storia della finanza [vedi Amato, Massimo e Fantacci, Luca, Fine della Finanza, Donzelli, 2009; N.d.A.]. Gli indignados di tutto il mondo possono unirsi ed essere forti, vincere una battaglia, ma poi fermarsi e accontentarsi alla superficie delle cose. Credere di aver cambiato tutto. Così come hanno fatto gli islandesi, che credono di aver rovesciato il sistema e invece sono rimasti dentro il sistema della moneta-debito, del signoraggio bancario e del FMI. E come potevano uscirne, se non erano consapevoli di esso?

    E così fino a oggi è sempre avvenuto nella storia dell’uomo: assieme all’ignoranza e alla inconsapevolezza, lo strumento più efficiente di dominazione e sfruttamento – che oggi è la speculazione finanziaria, il signoraggio monetario – si afferma e regola gli altri strumenti – quelli politici, legislativi, esecutivi, giudiziari, sociali, senza che questi lo possano disciplinare. Le rivoluzioni iniziano come popolari, e finiscono in un corporate takeover. La catena alimentare mondiale è data dalla potenza monetaria dei vari soggetti:

    le banche italiane, che con Monti pagano il denaro l’1 o 2% l’anno con rimborso a 36 mesi, si mangiano le aziende, i beni, i risparmi dei cittadini e degli imprenditori italiani che pagano loro il denaro all’8% o più, sempre ché le banche glielo diano;
    il sistema-Germania che paga il denaro zero o quasi si mangia il (reddito del) sistema-Italia che lo paga il 5, 6, 7%, e finanzia il pagamento con tasse che fanno chiudere le imprese italiane, facendo così un favore ai concorrenti stranieri;
    il sistema-USA, o meglio il sistema delle banche private proprietarie della FED, si mangia gli assets e il reddito tutti i Paesi indebitati perché produce per se stesso denaro a costo zero senza termini di rimborso, e con esso compera aziende, immobili, titoli del debito pubblico, banche.

    Euroschiavi - Dalla Truffa alla Tragedia - LibroBuono

    L'UE RIBADISCE:LA PROPRIETA' GIURIDICA DELL'EURO E' DELLA BCE E DELLE BANCHE CENTRALI NAZIONALI.OVVERO DI BANCHE PRIVATE..

    giovedì 15 marzo 2012

    Finalmente arriva la risposta all’interrogazione presentata dall’Europarlamentare Marco Scurria sulla natura giuridica dell’€uro, e finalmente arriva la conferma: ci stanno truffando. Ci hanno sempre truffati. L'euro all'atto dell'emissione è sostanzialmente di proprietà della banca centrale europea(privata) e delle banche centrali nazionali dei paesi membri(anch'esse private)..


    di francescofilini1
    Andiamo per ordine.Marco Scurria aveva chiesto chiarimenti sulla risposta data dalla commissione europea alla prima interrogazione sulla proprietà giuridica dell’euro presentata dall’On. Mario Borghezio, nella quale si affermava che nella fase dell’emissione le banconote appartengono all’Eurosistema, mentre nella fase della circolazione appartengono al titolare del conto sulle quali vengono addebitate. Attenzione perchè le parole negli atti ufficiali e nel linguaggio tecno-eurocratico vanno soppesate per bene. Quindi il commissario Olli Rehn rispondeva a Borghezio che la proprietà delle banconote cartacee (dove troviamo ben impressa in ogni lingua dell’Unione la sigla della Banca Centrale Europea) è dell’EUROSISTEMA. Ma cos’è quest’Eurosistema?
    “L’Eurosistema è composto dalla BCE e dalle BCN dei paesi che hanno introdotto la moneta unica. L’Eurosistema e il SEBC coesisteranno fintanto che vi saranno Stati membri dell’UE non appartenenti all’area dell’euro.” Questa è la definizione che si legge sul sito ufficiale della BCE. Quindi le Banche centrali nazionali stampano le banconote e si appropriano del loro valore nominale (ad Es. se stampare un biglietto da 100 ha un costo fisico per chi lo conia di 0,20 centesimi – valore intrinseco – le BCN si appropriano anche del valore riportato sul biglietto stampato). E l’On Scurria chiedeva quali fossero le basi giuridiche su cui poggiava l’affermazione del Commissario Olli Rehn:

    Interrogazione con richiesta di risposta scritta E-000302/2012
    alla Commissione
    Articolo 117 del regolamento
    Marco Scurria (PPE)
    Oggetto: Natura giuridica della proprietà dell’euro
    In risposta ad un’interrogazione scritta sul medesimo tema presentata dall’on. Borghezio fornita il 16 giugno 2011, la Commissione informa il collega che “al momento dell’emissione, le banconote in euro appartengono all’Eurosistema e che, una volta emesse, sia le banconote che le monete in euro appartengono al titolare del conto su cui sono addebitate in conseguenza”.
    Può la Commissione chiarire quale sia la base giuridica su cui si basa questa affermazione?

    Nei tempi stabiliti dal Parlamento Europeo arriva la risposta:

    IT
    E-000302/2012
    Risposta di Olli Rehn
    a nome della Commissione
    (12.3.2012)
    L’articolo 128 del trattato sul funzionamento dell’Unione europea costituisce la base giuridica per la disciplina dell’emissione di banconote e monete in euro da parte dell’Eurosistema (costituito dalla Banca centrale europea e dalle banche centrali nazionali). La proprietà delle banconote e delle monete in euro dopo l’emissione da parte dell’Eurosistema è disciplinata dalla legislazione nazionale vigente al momento del trasferimento delle banconote e monete al nuovo proprietario, ossia al momento dell’addebito del conto corrente bancario o dello scambio delle banconote o monete.
    Olli Rehn non fa altro che ribadire che dopo l’emissione, ossia dopo la creazione fisica delle banconote o più verosimilmente dell’apparizione in video delle cifre sui terminali dell’Eurosistema (totalmente a costo zero, se si esclude l’energia elettrica che mantiene accesi i computers…) la proprietà dei valori nominali appartiene al nuovo proprietario, ovvero a chi ha accettato l’addebito, a chi ha accettato di indebitarsi. Non solo. Olli Rehn, per giustificare l’affermazione secondo la quale rispondeva a Borghezio che l’Euro appartiene nella fase dell’emissione all’Eurosistema, cita l’articolo 128 del Trattato sul funzionamento dell’Unione Europea, dove nel comma 1 si legge:

    La Banca centrale europea ha il diritto esclusivo di autorizzare l’emissione di banconote in euro all’interno dell’Unione. La Banca centrale europea e le banche centrali nazionali possono emettere banconote. Le banconote emesse dalla Banca centrale europea e dalle banche centrali nazionali costituiscono le uniche banconote aventi corso legale nell’Unione.
    E’ chiarissimo. Non c’è scritto da nessuna parte che la proprietà giuridica dell’euro emesso appartiene alla BCE o alle BCN. C’è soltanto scritto che la BCE può autorizzare l’emissione di euro a se stessa e alle BCN, dovendo controllare l’inflazione nella zona euro, così come stabilito dal Trattato di Maastricht. Ribadisce che solo l’Eurosistema può stampare le banconote o creare elettronicamente i valori nominali. Ma nessun riferimento giuridico, nessun trattato, nessuna legge, nessuna deliberazione, niente di niente ci dice che l’Eurosistema ha la facoltà di addebitare la moneta. E’ evidente che si appropria di questo grande ed esclusivo privilegio.
    Ciò che diceva il prof. Giacinto Auriti trova finalmente conferma in un atto ufficiale della Commissione Europea: le Banche Centrali si appropriano del valore della moneta perchè emettono solo addebitando, prestando, e il prestare è una qualità esclusiva del proprietario. Auriti chiamava questo meccanismo la truffa del signoraggio, parola sulla quale oggi si fa volutamente grande confusione, essendo per la massa direttamente associabile alla farfallina di Sara Tommasi e a qualche improbabile personaggio del mondo della politica che fa avanspettacolo che le si accompagna.


    Non a caso l’indomito professore dell’Università di Teramo aveva denunciato la Banca d’Italia (organismo privato in mano per il 94% a banche commerciali e fondazioni bancarie) per truffa, associazione a delinquere, usura, falso in bilancio e istigazione al suicidio (grave piaga dei tempi nostri). Infatti la moneta, essendo il mezzo di scambio con il quale i cittadini riescono ad interagire tra loro dando vita al mercato, ovvero riuscendo a scambiarsi reciprocamente beni e servizi prodotti grazie al loro lavoro, deve appartenere esclusivamente a chi lavora, ovvero al popolo. Chi si appropria indebitamente del valore della moneta non fa altro che sfruttare il lavoro del popolo, lucrare sulle fatiche e sulla produzione altrui chiedendo che gli vengano pagati gli interessi sul prestito erogato. Questa è la gigantesca distorsione del nostro tempo, questa è la Grande Usura. E sotto il giogo di questa malefica piaga, sono finiti tutti i popoli d’europa che oggi pagano sulla propria pelle una crisi sistemica e indotta, figlia di un paradigma che dal 1694 (anno di costituzione della prima Banca Centrale, la Bank of England) si è imposto sulla vita dell’uomo.

    Il meccanismo dell’indebitamento degli Stati da parte di organismi privati quali sono le Banche Centrali Nazionali è presente quasi ovunque. La Federal Reserve conia negli USA il dollaro, la Bank of England conia nel Regno Unito la Sterlina, la BCE conia l’Euro. Ma per quanto ci riguarda, esiste un’abissale differenza, che rende il sistema ancora più perverso: gli Stati dell’Unione non possono ricevere il credito direttamente dalla BCE (cosa che invece accade in modo diretto e subordinato negli altri paesi, ed Es. negli USA dove il Congresso ordina di stampare e la FED esegue) ma devono finanziarsi sul mercato, la parolina magica con cui ci prendono per i fondelli. In poche parole funziona così: la BCE crea denaro a suo piacimento, lo da in prestito alle banche commerciali (Draghi ha recentemente creato circa 1000 miliardi di euro prestandoli all’1%) e queste possono decidere se acquistare o meno i cosiddetti BOND, i titoli del debito (con tassi che vanno dal 5 al 7%). Non è possibile, quindi, per i paesi della UE attuare una propria politica monetaria, pur volendo accettare il meccanismo dell’indebitamento pubblico.

    Tutto è nelle mani della Grande Usura. I signori della Goldman Sachs, banca d’affari targata USA, siedono vertici delle grandi istituzioni bancarie, Mario Draghi ne è l’emblema. Ora hanno deciso di gestire direttamente anche le Istituzioni politiche, Mario Monti e Papademos sono i primi alfieri al servizio della Goldman.
    La politica è messa sempre più all’angolo, ostaggio del sistema finanziario che controlla partiti, sindacati e mondo dell’informazione.

    L’unica soluzione che abbiamo è quella di informare il più possibile. Questi meccanismi perversi devono essere conosciuti da tutti, nonostante il boicottaggio del sistema dell’informazione del regime usurocratico. Lo sforzo deve essere titanico, la volontà e la determinazione non devono piegarsi di fronte a niente.

    A tutti noi un in bocca al lupo.


    fonte

    SIGNORAGGIO,RISPONDE IN DIRETTA L'ESPERTO:ECCO COSA HA DETTO A RADIO PRIMA RETE (VIDEO)

    martedì 13 marzo 2012

    Qualcuno ancora va in giro a dire che il problema del signoraggio è una bufala.Se fosse così e lo chiedessi al consigliere d'amministrazione della Banca di Credito Popolare, secondo voi, cosa mi risponderebbe? Ascoltate...


    Insomma non c'è altra da aggiungere,oramai è palese quale sia la verità,come è oramai impossibile negare l'evidenza.Invito tutti a consultare la sezione dedicata al Signoraggio(link qui )per maggiori approfondimenti.Nel tempo dell'inganno universale informare è un atto rivoluzionario.E allora informatevi e informate,mi raccomando!Il Signoraggio è una truffa e come tale bisogna informarsi e informare tutti a riguardo!

    Come sempre un ringraziamento a Laura e Daniele di Lo Sai per quest'importante testimonianza,che si somma alle tantissime altre che nel corso dei nostri anni sono state divulgate da loro grazie alla loro perseveranza nella ricerca.E allora vi ringraziamo e vi invitiamo ad andare avanti su questa strada perchè siete forse gli unici sul web che  stanno informando gli italiani sul problema dell'emissione della moneta,della proprietà della moneta e del Signoraggio!

    Free Italy

    MOVIMENTO DEI FORCONI:LE BANCHE STAMPANO CARTA E LE TRASFORMANO IN DEBITO.LA VERA DITTATURA E' QUELLA DELLE BANCHE!

    lunedì 16 gennaio 2012

    Il Movimento dei forconi in Sicilia è riuscita a fare diversi blocchi per protestare contro questa crisi. Sono per lo più autotrasportatori, gente che guida anche per più di 10 ore al giorno per guadagnarsi il pane. A questa riunione c'erano i ragazzo di Lo Sai,ma soprattutto c'era il vulcanico presidente del Palermo,Maurizio Zamparini,che per la seconda volta abbiamo sentito parlare di signoraggio e debito.Un vero piacere per le nostre orecchie,dopo tanti anni passati a sentir parlare di lui per i suoi esoneri..Ora il vulcano Zamparini sta appoggiando il movimento dei forconi, che per lo più ha una coscienza politica del problema, ma hanno chiesto al gruppo Lo Sai di collaborare.Noi di Free Italy sosteniamo quest'iniziativa e chi la sta portando avanti,sperando di poter dare il nostro contributo che si chiama "informare".Solo facendo conoscere la verità a queste persone che protestano potremo ottenere dei risultati,come è necessario far conoscere all'Italia le ragioni di questa protesta e ovviamente la protesta, visto che i giornali e i media delle banche o pro banchieri non ne parleranno..O se lo faranno lo faranno a loro modo.Intanto giusto per curiosità sono andato a fare una ricerca su Zamparini,limitandola agli ultimi 7 giorni prima e 2 giorni dopo.Niente.Nessuna notizia sul suo intervento,eccetto questo video che prontamente vi linko,sperando che sia di vostro gradimento.
    Vi prego di non essere scettici solo perchè parlare del tema è quello che meno ti aspetti.Non è chi lo dice,ma il concetto che conta,ricordatevelo.


    ECCO COME FUNZIONA LA TRUFFA DEL DEBITO PUBBLICO (VIDEO)

    sabato 7 gennaio 2012

    Scopri in pochi minuti cosa sono la creazione di moneta attraverso il debito, il sistema di riserva frazionaria, e la sezione 123 del trattato di Lisbona ... senza i quali è impossibile capire l'origine del debito pubblico e privato che sta devastando tutti i paesi sviluppati.


    Riassunto Capitolo 1:

    Banche Centrali:
    - Organismi (generalmente) pubblici
    - Crea e distrugge denaro (di cui i biglietti della banca)
    - Esempio: FED (USA), BCE (EU)

    Banche commerciali:
    - Organismi privati
    - Può creare la moneta tramite prestiti
    - Esempio: Bank of America, HSBC, BNP, ecc...

    Riassunto Capitolo 2:

    L'articolo 123 del trattato di Lisbona non permette alla BCE di finanziare gli stati (acquistando titoli di stato), nello stesso tempo però permette di finanziare le banche commerciali. Quest'ultime possono prestare moneta agli stati gravata d'interesse.
    Tramite il meccanismo della riserva frazionaria, le banche commerciali possono prestare più denaro di quello posseduto in realtà, ma se non bastasse potrebbero chiedere alla BCE di rifornirli.

    Riassunto Capitolo 3:

    Le banche commerciali prestano il denaro gravato di un interesse che corrisponde più o meno all'incremento del debito pubblico dal 1973. Data in cui gli stati vietarono alle banche centrali di finanziare gli stati.

    CONCLUSIONE:

    La riserva frazionaria + la moneta debito + il Trattato di Lisbona fanno indebitare gli stati all'infinito.

    Nessun politico e nessuna testata giornalistica, ne di destra ne di sinistra, parla di queste cose. Ci distraggono con argomenti marginali e ci fanno credere che dobbiamo fare sacrifici per ripagare un debito ILLEGALE.


    SIGNORAGGIO,STORIA DI UNA TRUFFA DA 700 MILIARDI A CUI MAGARI NEANCHE CREDI!INFORMATEVI CITTADINI TRUFFATI!! (VIDEO)

    mercoledì 4 gennaio 2012

    Signoraggio quella truffa delle banche centrali private ai danni degli stati pubblici.Un semplice video ci spiega meglio come funziona il meccanismo truffaldino che permette alle banche di trasformare il reddito generato dalla vendita delle banconote agli stati in una perdita,cosa che permette loro di intascarsi ben 700 miliardi l'anno e sottrarceli!E questo per la sola Italia,badate bene.Un video da vedere e divulgare tassativamente.


    ALBERTO MEDICI:LA SPIEGAZIONE DELLA MONETA DEBITO (VIDEO)

    lunedì 2 gennaio 2012

    PAOLO SAVONA "DEBITO CON VALUTA STRANIERA".ECCO COME STANNO DAVVERO LE COSE (VIDEO)


    MARCO SABA,BANKESTEIN: IL POTERE DEL MONDO (VIDEO)

    martedì 22 novembre 2011

    SIGNORAGGIO:INTERVISTA A BRUNO AMOROSO,ECONOMISTA E PROFESSORE EMERITO DELL'UNIVERSITA' DI ROSKILDE (VIDEO)

    SIGNORAGGIO BANCARIO E MONETA-DEBITO: LA PIU' GRANDE TRUFFA DELLA STORIA (VIDEO)

    sabato 19 novembre 2011


    QUANDO DEVO SPIEGARE IL SIGNORAGGIO BANCARIO MI VENGONO SEMPRE CHIESTE LE STESSE DOMANDE:CHE COS'E',PERCHE' ESISTE,DA QUANDO ESISTE,CHI L'HA INVENTATO,COME FUNZIONA?OGGI VE LO SPIEGHIAMO COME SE LO DOVESTE RACCONTARE A VOSTRO FIGLIO.

    Riporto un dialogo molto interessante, che ho trovato sul blog Pensare Liberi, e che spiega in modo davvero semplice che cos'è il signoraggio.Premesso che ve l'avevamo già spiegato qui,vi consiglio la lettura del dialogo che ben inquadra il problema e lo racconta come se lo doveste spiegare a vostro figlio.

    IL SIGNORAGGIO SPIEGATO A MIO FIGLIO

    - <<Papà tu ti occupi di debito pubblico e di economia per le testate e i blog per i quali scrivi?>>

    - <<Diciamo di si, tanti se ne occupano in questo momento anche perché è uno degli argomenti portanti di questo periodo di crisi economica. Perché me lo chiedi?>>

    - <<Perché voglio cercare di capire cos’è il debito pubblico e poi su internet, su facebook, non si parla di altro se non di questo e del signoraggio bancario. Molte cose non le capisco, pare essere un argomento complesso.>>

    - <<In realtà l’argomento non è complesso. Uno dei segreti della riuscita di questo sistema economico monetario sta proprio nella sua banalità, così semplice che è facile sfugga alla mente. Non ti fare spaventare dall’istituzionalità delle argomentazioni. Quando si parla di debito pubblico si parla dello stesso debito che tu concepisci benissimo riguardo l’acquisto di una lavatrice a rate. E’ la stessa identica cosa. Nessuno è più proprietario delle sue ricchezze e del suo benessere, ne della sua salute. E’ tutto prestato, tutto a debito, in tutto il mondo. Più una nazione è ricca più il suo debito è alto. E’ come se in questa casa fosse vietato possedere qualcosa e fosse obbligatorio avere tutto in prestito a rate e con gli interessi. In un mondo così chi ha più cose di conseguenza ha più debito.>>

    - <<E’ questo sarebbe il signoraggio bancario?>>

    - <<No, questo è il sistema economico basato sul debito. Il signoraggio è solo una piccola parte di questo sistema anche se nell’ultimo decennio se ne sono esasperati i limiti tanto che il signoraggio bancario si è trasformato molto. Si continua ad usare questo termine per sintetizzare il concetto di privatizzazione della moneta e del guadagno che le banche private come la BCE e la Federal Reserve ne ricavano distribuendola, ormai a prestito e a debito.>>

    - <<Non credo di aver capito.>>

    - <<Ok. Cercherò di raccontarti la storia in modo da farti degli esempi facili perché sta nella semplicità il trabocchetto. Sei pronto? Seguimi bene.>>

    - <<Ci sono!>>

    - <<Tutto nasce in Italia (cominciamo bene!) con le repubbliche marinare, specialmente quelle di Genova e Venezia. Dai porti di queste città partivano navi cariche di beni dirette verso altre nazioni, città, repubbliche. Le merci trasportate venivano vendute o in cambio di altre merci o in cambio di monete (gettoni in verità) d’oro. Tutti i beni avevano un valore di mercato basato sull’equiparazione con altri beni o sul valore in oro deciso dal mercato.>>

    - <<Come oggi?>>

    - <<Da questo punto di vista si, esattamente come oggi. Quindi le navi trasportavano merci e monete d’oro. Puoi capire il rischio che si correva nei mari durante i viaggi dal porto di Genova sino in Turchia a causa dei pirati e del rischio di essere derubati dell’oro una volta sbarcati a destinazione. Nessun ladro può rubarti sotto il naso 10 carcasse di mucche, ma può benissimo portarti via un piccolo forziere di monete d’oro. Per risolvere questo grave problema la repubblica marinara di Genova, forte del suo impero e del suo mercato in tutto il mediterraneo, decise di creare la prima moneta cartacea, anzi, il primo “titolo” pagabile a vista al portatore, numerato, protocollato, certificato. Perché tutto funzionasse però c’era bisogno che nei luoghi di destinazione dei mercati vi fossero degli istituti delegati dalla repubblica di Genova, affinché si potessero cambiare questi titoli ricevendo in cambio oro. Così nacquero le banche. I mercanti caricavano le navi di merci e invece di caricare forzieri di oro andavano in banca e si facevano dare un titolo che valeva quanto oro si sarebbero dovuti portare. Questo oro veniva versato in banca in cambio del titolo.

    A destinazione i mercanti vendevano la merce che trasportavano e ne acquistavano altra per caricare le navi, ma non pagavano più con l’oro (sia in forma di “moneta” o gettone, sia in forma di lingotto) bensì con questo titolo. Il mercante straniero riceveva tale titolo grazie al quale poteva andare in una banca affiliata in zona, presentarlo e ricevere in cambio tanto oro quanto valeva il titolo. Quindi se il portatore aveva un titolo che valeva 100 gettoni d’oro, presentandolo in banca questa prendeva il titolo, lo distruggeva dopo averlo protocollato come “cambiato” e consegnava al portatore 100 gettoni d’oro.>>

    - <<Così sono nate le banche?>>

    - <<In un certo senso… diciamo che era nato il servizio di deposito bancario. Un servizio utile direi.>>

    - <<Eh si, utile e intelligente!>>

    - <<Già. Ma a qual punto, una volta che il sistema di credito a distanza era stato accettato ufficialmente in tutto il mediterraneo, accadde l’imprevisto! I titoli avevano acquistato talmente tanta fiducia nei portatori che erano pochi coloro i quali avendone uno si scomodavano per andarlo a cambiare per ritornarsene con le sacche piene di oro. Primo per scomodità di trasporto, secondo per il rischio di essere derubati. Così pochi cambiavano il titolo in oro e molti invece compravendevano beni scambiandosi i titoli. Ora si che si può dire che erano nate le banche! Queste avevano i caveau pieni di riserve di oro e la popolazione mediterranea faceva mercato con i loro titoli perché si fidavano del sistema. Il titolo valeva sicuramente tanto oro quanto riportato sulla facciata del titolo.>>

    - <<Ed era vero?>>

    - <<Accidenti se era vero!>>

    - <<E cosa c’è di sbagliato in questo?>>

    - <<In questo niente, ma la storia non finisce qui. Si affaccia il primo lato oscuro del sistema bancario nel momento in cui le banche si accorgono di avere molto oro depositato e inutilizzato, quindi fermo.>>

    - <<Perché tutti utilizzavano la moneta cartacea e i titoli lasciando l’oro in banca come deposito reale della loro ricchezza.>>

    - <<Proprio così. Da questa constatazione partì un ragionamento di tipo algoritmico, statistico. Le banche erano interessate a un dato molto importante: quante persone andavano a ritirare contemporaneamente l’oro scambiando con questo i titoli? Il dato riportava un numero assai basso, nell’ordine delle unità percentuali. Assumiamo per comodo che la percentuale fosse del 5%. Questo voleva dire che solo il 5% dell’oro depositato in banca veniva richiesto, riscosso, movimentato dai clienti e che il restante 95% rimaneva costantemente in deposito. Allora perché non utilizzare questo oro, questo valore, immobilizzato? Perché non farlo fruttare? Fu così che le banche allora stabilirono una percentuale di “sicurezza” oltre la quale poter operare in tranquillità con l’oro depositato dai clienti, assicurandosi di avere una riserva aurea sufficiente ad affrontare eventuali richieste o picchi di richiesta di cambio oro/titoli. Questa percentuale venne stabilita nell’ordine del 20% circa. Fu così che nacque il concetto e il meccanismo di “Riserva frazionaria“. Questo sistema permetteva alle banche di poter disporre del’80% dell’oro depositato per i suoi affari.>>

    - <<Affari? Di che tipi di affari poteva occuparsi una banca?>>

    - <<Prestiti. L’80% dell’oro poteva venire utilizzato per prestare oro, denaro, a chi lo richiedesse guadagnandoci l’interesse sul valore prestato, esattamente come gli interessi di oggi. Prestavano cento per riceverne centotrenta nel tempo. Fu così che le banche passarono dall’essere istituti di risparmio a istituti di credito e risparmio.>>

    - <<Ma i clienti sapevano di questo meccanismo, di questo sistema, di questo business fatto con i loro soldi e con le loro riserve di oro?>>

    - <<Qui la cosa inizia a farsi complicata. I clienti non potevano sapere questo o non si sarebbero più fidati di una banca che utilizza l’80% dei tuoi risparmi per prestarli in giro e guadagnarci. Quindi nacquero nuovi tipi di contratto, nuove clausole. Si faceva firmare il contratto dove questo veniva detto, ma in forma molto poco chiara e trasparente, altrimenti, ripeto, nessuno avrebbe più affidato i suoi risparmi a una banca. Inoltre, per invogliare gli utenti a versare i loro risparmi in banca, venne inventato il tasso di interesse sui soldi versati sul conto, quindi anche il cliente guadagnava se affidava i suoi risparmi alla banca. Conveniente no? Perché tenermi l’oro o i soldi/titoli sotto il materasso quando depositarli in baca significava anche guadagnarci nel tempo?

    Certo nessuno si domandava seriamente come fosse possibile fare soldi dal nulla, come fosse possibile che una banca da una somma X versata potesse ritornarti indietro una somma X + q. Come si dice “a caval donato non si guarda in bocca”. Ai clienti veniva data, distribuita, una parte di guadagni derivanti dai finanziamenti. In effetti il sistema era geniale. In questo modo si facevano soldi dal nulla e inoltre si distribuiva tra la popolazione più moneta e oro di quanta in realtà non ce ne fosse in deposito, in reale ricchezza. Fu così che per la prima volta la ricchezza reale divenne man mano ricchezza statistica. Questo sistema è andato avanti per secoli, evolvendosi e strutturandosi sempre di più. Inoltre è facile capire come il fare soldi dal nulla avesse portato le banche a diventare straordinariamente ricche! Lo stesso sistema della ricchezza statistica venne utilizzato dalla assicurazioni, ma questa è un’altra storia che ti sarà più facile capire ora che inizi a conoscere il sistema economico basato sulla moneta.>>

    - <<Quindi il signoraggio cosa sarebbe?>>

    - <<Non ho mai parlato di signoraggio. Molti confondono questo termine e lo utilizzano a sproposito per indicare un problema più grande, le cui origini ti sto spiegando. Alcuni utilizzano questo termine come convenzione per intendere il concetto di “nuovo sistema monetario internazionale”.>>

    - <<Nuovo?>>

    - <<Esattamente. Come ti stavo dicendo il sistema si è evoluto sempre di più e la ricchezza dell’occidente galoppava in modo così veloce che il sistema economico e monetario faticava a seguirla. I soldi iniziarono a non bastare più, soprattutto dopo la rivoluzione industriale sino ai giorni nostri. Così le banche furono “costrette” a rivedere i numeri, ad osare, ritoccando come prima cosa la percentuale di riserva frazionaria. Inizialmente la riserva frazionaria era del 20%, pensa che oggi è al di sotto dell’1.5%. Questo si è ottenuto con una sponsorizzazione dei prodotti finanziari. Siccome l’unico ostacolo al ribasso della percentuale della riserva frazionaria era rappresentato dai cittadini che ritiravano i soldi agli sportelli, si è cercato di diminuire drasticamente questo fenomeno, cercando di incentivare sempre più i contribuenti a investire il loro denaro e a non prelevarlo, ne a tenerlo fermo.

    Questo enorme flusso di denaro, queste continue iniezioni di moneta portarono subito come conseguenza un fenomeno finanziario chiamato inflazione.>>

    - <<E cosa è l’inflazione?>>

    - <<Se dovessi parlarti dell’inflazione dovrei aprire un grande capitolo a parte. Quindi, al fine di proseguire con l’illustrazione del funzionamento del sistema bancario, ti rimando a una definizione da manuale che ti lascio per compito:

    In economia il termine inflazione indica un generale e continuo aumento dei prezzi di beni e servizi in un dato periodo di tempo che genera una diminuzione del potere d’acquisto della moneta.

    Con l’innalzamento dei prezzi, ogni unità monetaria potrà comprare meno beni e servizi, conseguentemente l’inflazione è anche un’erosione del potere d’acquisto.

    Vi sono diverse possibili cause dell’inflazione. L’aumento dell’offerta di moneta superiore alla domanda, stimolando la domanda di beni e servizi e gli investimenti, è unanimemente considerata dagli economisti una causa dell’aumento dei prezzi nel lungo periodo. Altre cause sono l’aumento dei prezzi dei beni importati, l’aumento del costo dei fattori produttivi e dei beni intermedi, in seguito all’aumento della domanda o per altre ragioni. Nell’ambito dell’aumento del costo dei fattori produttivi svolge altresì un ruolo l’aumento del costo del lavoro. Da approfondire qui: http://it.wikipedia.org/wiki/Inflazione

    Capirai da solo che questo sistema, così portato all’estremo, non poteva reggere se non incentivando un sistema del debito, secondo il quale tutto, dal denaro ai beni, doveva tendere ad essere prestato.>>

    - <<Altrimenti addio riserva frazionaria…>>

    - <<Proprio così. Ma da questo momento entra in gioco la seconda grande mutazione del sistema bancario dopo quella dell’introduzione della riserva frazionaria: la gestione privatizzata del debito tra paesi e la centralizzazione del problema dell’inflazione. In poche parole gli stati non riuscivano più a mantenere in equilibrio un sistema completamente virtuale, soprattutto non riuscivano a scambiarsi beni e servizi in modo equo ed equilibrato, pensiamo all’Europa e agli USA. Il sistema, la ricchezza, non poteva dipendere da quanto fossero bravi i singoli stati a tenere sotto controllo questo cavallo sbizzarrito del capitalismo sfrenato e senza regole. Fu così che invece di fare qualche passo indietro, invece di frenare durante questa impazzata corsa in discesa ripida senza freni, si incentivò il sistema ai limiti dell’insostenibilità. Gli Stati decisero di privatizzare la gestione della loro moneta in modo da delegare a privati sia l’emissione della moneta, sia il controllo dell’inflazione, sottraendo di fatto ai cittadini la sovranità monetaria. Secondo te i privati avevano a cuore il controllo dell’inflazione avendo in mano la gestione del denaro dell’intera popolazione mondiale? Tu lo avresti avuto così a cuore?>>

    - <<Onestamente credo di no… e quindi cosa è successo?>>

    - <<I privati si fecero carico del controllo dell’emissione monetaria e di tenere sotto controllo l’inflazione in cambio del guadagno provigionale sulla percentuale sui soldi gestiti ed erogati. Saltiamo qualche decennio e parliamo direttamente dalla BCE (Banca Centrale Europea). La BCE ancora oggi guadagna il 3% del valore facciale (quello indicato sulla facciata delle monete, ad esempio 100€) per ogni moneta stampata e distribuita. Immagina tutti i miliardi di euro che vengono immessi solo nel mercato europeo e fatti due conti!>>

    - <<Il 3%? Ma è una percentuale che non ha alcuna giustificazione!>>

    - <<Per questo prima di arrivare a questa soluzione si è fatta la propaganda sul concetto di libero mercato. A questo punto ti domando: quale interessa avevano realmente le banche private visto che guadagnavano il 3% su ogni moneta stampata?>>

    - <<Beh, questa è facile: cercare di stampare quanta più moneta possibile.>>

    - <<Elementare conseguenza. Ma non ti sei chiesto una cosa o l’hai persa di vista. L’oro, in tutto questo meccanismo, le riserve auree, che fine hanno fatto?>>

    - <<Da quello che ho capito sino ad ora le riserve auree non corrispondevano più alla ricchezza messa in circolazione da un bel po’ di tempo direi.>>

    - <<Esattamente! Si è perso completamente il valore reale della moneta. Questo valore è diventato del tutto virtuale e si basa completamente sulla fiducia che noi portatori abbiamo in essa. Ed è qui che interviene il concetto di signoraggio! Ma per signoraggio non intendo quello spiegato nei libri di storia riguardante il periodo del feudalesimo e nemmeno il concetto accademico bocconiano. Per questo concetto scolastico ti rimando ancora una volta a un compito da fare a casa e a informarti sul concetto ufficiale di signoraggio inteso sia come usanza medioevale sia come signoraggio bancario. Ti parlerò invece del signoraggio per come viene applicato in pratica oggi ed ha a che fare con la virtualizzazione del sistema monetario e sulla virtualizzazione del concetto di debito.>>

    - <<Virtualizzazione? In che senso?>>

    - <<Nel senso che il sistema bancario e monetario così come te l’ho spiegato sino ad ora in pratica non esiste più. Ti faccio un esempio tra come era prima e come è ora:

    Partiamo dal presupposto scritto sopra secondo il quale a garanzia del valore reale della moneta non vi è più nulla, niente oro, niente ricchezza, se la moneta scompare, di conseguenza, scompare la ricchezza monetaria (ma non economica).

    Quando la moneta e il debito erano reali:

    Io prendo dell’oro, tutte le mie riserve d’oro e visto che non posso girare con lingotti e compravendere con blocchi di oro decido di stampare tanta moneta quanto oro ho. Se io presto questa moneta a te e tu non me la ridai, tu con quella moneta puoi comprarti tanto oro quanto vale. Quindi io ci ho perso il valore equivalente al valore della moneta che ti ho prestato. Per esempio ti ho prestato 10.000€? Se tu non me li ridai ci ho perso esattamente 10.000€.

    Oggi invece funziona così:


    Prendo dei post-it, diciamo 1000 post-it e li pago in totale 10€.

    Poi su ogni post-it faccio stampare una cifra in euro, diciamo 10€. (Valore nominale)

    Io presto a te 1000 post-it per un valore stampato pari a 10.000€. Ma io non ho messo in quei post-it 10.000€ della mia ricchezza, ma solo 10€ più l’inchiostro e il lavoro… assumiamo indicativamente 20€. (Valore intrinseco)

    Se tu non mi ridai i post-it che ti ho prestato, io quanto ho perso nominalmente? 10.000€, ma realmente? 20€.

    Io ovviamente faccio il gioco di arrabbiarmi come se tu mi avessi rubato ben 10.000€, ma dentro di me sono arrabbiato realmente solo per la perdita del 20€.

    L’Argentina ai tempi del crack finanziario disse a tutti i suoi debitori: “sappiamo che il debito è virtuale… vogliamo parlarne davanti a tutti o facciamo finta di niente e manteniamo il gioco sino a che non si calmano le acque?”.

    L’Islanda Idem: “decidiamo di non pagarvi 4 miliardi di euro”. Se veramente l’Inghilterra avesse perso 2 miliardi di euro (e altri 2 miliardi l’Olanda) non se ne starebbe li buona come se non fosse successo niente. Sono state combattute guerre e stermini di popoli per molto ma molto meno. Perchè? Semplicemente perchè le banche e il regno inglese non hanno perso 4 miliardi realmente, ma solo una microscopica parte di essi.

    Ho cercato di spiegare la differenza tra valore nominale e valore intrinseco in “soldoni”. Il signoraggio, in pratica e non in teoria, è proprio questo, avallato e permesso dalla privatizzazione della moneta. Inflazione? Gli Stati occidentali decisero sin dagli anni 60/70 di privatizzare la moneta vendendo il servizio della manutenzione dell’inflazione ai privati ai quali hanno venduto la sovranità monetaria. Il punto è che è stato solo un grande inganno perchè, come vediamo, nessuno si è occupato di mantenere equilibrata l’inflazione e si è stampato migliaia di volte più denaro di quanta ricchezza possedessimo. Ed eccoci qui.>>

    - <<L’esempio che mi hai fatto sui “post-it” però riporta un concetto nuovo e delle percentuali di signoraggio molto diverse da quelle che mi hai indicato prima. Inoltre da alcuni documenti in rete si parla di un signoraggio pari al 103%, in sostanza si dice che la BCE ci presta 100€ (che gli sono costate 30cents per la fabbricazione e distribuzione) e alla scadenza dell’obbligazione che si da in cambio della moneta (che certifica alla banca che quella moneta vale effettivamente 100€ e non 30cents) gli Stati, ovvero i cittadini, devono ridare 103€ alle banche private e sarebbe così che il debito pubblico cresce in continuazione. Ma da questo punto di vista le percentuali non corrispondono. Insomma la BCE ci guadagna il 3% o il 103% su ogni moneta emessa? C’è una bella differenza!>>

    - <<L’incoerenza è solo apparente, nel senso che bisogna distinguere tra teoria, contrattualistica e pratica. Come ti ho spiegato sopra, oggi, in pratica e non in teoria, il sistema è molto simile a quello dei post-it. Per contratto tra Stati e banche private queste ultime guadagnano il 3% del valore nominale di ogni moneta emessa, non prestata, ma emessa e distribuita. Negli anni è accaduto che proprio a causa di tutto lo scelerato sistema che ti ho descritto, tutti gli Stati si sono continuamente indebitati siano ad arrivare a un punto di insostenibilità. A questo punto gli Stati hanno iniziato ad avere bisogno di moneta, di liquidità, di finanziamenti che esulano dal rapporto originale che regola il sistema Stato-banca privata. Gli Stati a chi chiedono soldi in prestito?>>

    - <<Inizio a capire… alle banche, alla BCE!>>

    - <<Già. Quando uno Stato ordina sovranamente la stampa di 100€, per contratto la BCE ne ricava 3€. Quindi il “signoraggio” equivale al 3%. Ma se lo Stato chiede inprestito alla BCE della moneta cosa succede?>>

    - <<Succede che lo Stato deve ridare indietro alla BCE i 100€ più i 3€ derivanti dal contratto di stampa e distribuzione. Quindi il signoraggio bancario è di 100€ + 3€ – 30cents. Ma è legale tutto questo?>>

    - <<E’ legale tanto quanto amorale e abominevole, soprattutto nei confronti dei cittadini che non hanno mai scelto questo sistema economico/monetario!>>

    - <<Ora tutti gridano a gran voce di uscire dall’euro!>>

    - <<L’euro è una moneta privata e fa parte del sistema economico basato sul debito e sul valore virtuale e non reale. Quindi qualsiasi movimento si faccia con l’euro, come con il dollaro, si crea matematicamente per sua natura debito e debito significa povertà. La moneta unica europea sarebbe una bella cosa, ma dovrebbe essere europea, del popolo europeo e non privata come spiegato sopra… esattamente come per il dollaro.>>

    - <<Insomma, nessuno vuole pagare questo debito perché si dice non esista, ma è così?>>

    - <<Come ti ho spiegato sopra, con l’attuale sistema monetario internazionale, il debito nasce virtuale, non reale. Purtroppo… grazie a un mercato del debito, proprio così, un mercato dove tutti comprano il debito di tutti (perché non si compra e non si vende più ricchezza da molto tempo ormai) il debito da virtuale passa automaticamente a reale. Come? I cittadini che investono i loro risparmi in obbligazioni statali (es. BOT), altro non hanno fatto che acquistare un debito e nel momento in cui lo hanno fatto il debito da virtuale è divenuto reale e a loro personale carico. Stessa cosa tra le nazioni. Se la Francia acquista del debito dall’Italia, nel momento in cui l’Italia non restituisce questo debito alla Francia non è la BCE a perderci (stampando questa denaro ormai dal nulla), ma la Francia e così via.>>

    - <<Quindi come se ne esce?>>

    - <<Nessun cittadino è disposto a perdere i propri risparmi, soprattutto se i risparmi sono consistenti. Il problema è che questa crisi economica andrà a toccare tutti, soprattutto i grandi risparmiatori e non si può tornare indietro. I medi e grandi risparmiatori sappiano che i loro risparmi sono solo debito e qualora non fossero investiti sono solo carta straccia senza alcun supporto di ricchezza reale sotto, come può essere l’oro.>>

    - <<Leggo su facebook proprio ora di qualcuno che propone di ritirare tutti i soldi dalle banche e di comprarci dell’oro!>>

    - <<Mi dispiace figlio mio, ma ti stai dimenticando di quanto abbiamo detto al riguardo della riserva frazionaria. La tua banca ha soldi solo per 1% dei correntisti. Su 100 correntisti che hanno versato ipoteticamente la stessa somma, solo uno riesce a ritirare i suoi risparmi.>>

    - <<E gli altri?>>

    - <<Per gli altri non c’è niente da fare, per quanto la teoria dica che il FMI (fondo monetario internazionale) garantisca un rimborso in 10 anni di cifre al di sotto dei 100.000€, ma in pratica non è così.>>

    - <<Perché il FMI non ha fondi.>>

    - <<Esattamente! E forse, dico forse, quei fondi di cui si parla non li ha mai avuti.>>

    - <<Quindi in questo momento chi non ha niente, chi è povero o chi ha poco è fortunato?>>

    - <<Oddio, fortunato è una parola grossa, diciamo che non perderà nulla di più di quanto non abbia già perso a causa di questo scelerato sistema socio economico e non mi riferisco solo ai soldi, ma anche a cose più importanti, come i figli e la famiglia, mentre chi ha molto perderà matematicamente molto e questo vale soprattutto per coloro che nei soldi hanno investito gran parte della loro esistenza.>>

    - <<Quindi un cambiamento, una rivoluzione è inevitabile arrivati a questo punto. Ma cosa bisogna fare?>>

    - <<Prima di tutto far sapere che sappiamo tutto e che conosciamo il passato e sappiamo capire il presente. Che questo scempio non si ripeta più, per i nostri figli perchè non possiamo più pensare solo a noi; cercando di salvare noi negheremmo un futuro degno ai nostri figli e soprattutto sarebbe assurdo cercare di salvare l’insalvabile.

    Fate sapere che sapete… questo è fondamentale per cominciare a cambiare le cose.>>

    - <<Lo farò!>>


    FONTE
    TUTTI GLI ARTICOLI SUL SIGNORAGGIO

    SIGNORAGGIO - SE GUARDI QUESTO VIDEO SAPRAI LA VERITA' , SEI PRONTO? (VIDEO)

    venerdì 18 novembre 2011


    VIAGGIO ALLA SCOPERTA DEL SISTEMA ECONOMICO PIU' IMPERFETTO DEL MONDO,IL NOSTRO.ECCO DOVE BISOGNA CERCARE LE CAUSE DELLA CRISI.ECCO QUALI SONO LE CAUSE..ED ECCO PERCHE' E' IL SISTEMA STESSO CHE COMPORTA NECESSARIAMENTE CRISI CICLICHE..


    Credete di vivere in un sistema economico perfetto, il migliore che ci si potesse attendere dall'evoluzione socio-economica?
    Vi dimostrerò il contrario.
    Il vero potere non è nelle mani dei governi, che si presume siano legittimamente eletti dal consenso dei cittadini chiamati alle urne a votare il partito di destra, centro o sinistra: allo stato attuale delle cose il voto è solo una parvenza, serve a lasciar credere al cittadino che conti ancora qualcosa e concedergli l’illusione di vivere in un sistema democratico.
    Il potere reale è, invece, nelle mani del sistema bancario (Permettetemi di emettere e gestire la moneta di una nazione, e mi infischierò di chi ne fa le leggi. [Mayer Anselm Rothschild, banchiere tedesco]).
    Perchè vi chiederete?
    Avete presente l'art.1 della nostra Costituzione?
    Art. 1: "L'Italia è una Repubblica democratica, fondata sul lavoro. La sovranità appartiene al popolo, che la esercita nelle forme e nei limiti della Costituzione."
    Quando si parla di sovranità popolare in essa è racchiuso anche il concetto di sovranità monetaria, ossia il potere di uno Stato di emettere la propria moneta necessaria a far fronte alla spesa pubblica del paese nell'interesse dei cittadini.
    La sovranità monetaria, in un contesto in cui tutta la nostra vita è basata sugli scambi di beni e servizi attraverso la moneta, resta quindi uno dei principali poteri che dovrebbe detenere lo Stato.

    Oggigiorno, invece, gli Stati sono privati del potere relativo alla sovranità monetaria, poichè quest'ultima è stata interamente affidata alle Banche Centrali, che altro non sono che delle società private nei fatti, ma che si spacciano da enti pubblici (la Banca d'Italia è per il 95% in mano di banche commerciali e assicurazioni, solo una quota del 5% è in mano allo Stato, detenuta da INPS e INAIL).
    Lo Stato ha demandato a privati l'organizzazione della sua politica monetaria (come dimostrato da sentenze giuridiche), trasformandoci di fatto in schiavi del sistema bancario.

    Cosa succede quando lo Stato necessita di moneta per la spesa pubblica, ossia produrre scuole, ospedali, strade, pagare lo stipendio ai dipendenti pubblici, finanziare le forze dell'ordine? Stampa i soldi e produce quel che occorre? NO!
    Non può far altro che chiedere alla banca centrale, detentrice del potere monetario, di emettere moneta.
    Se quindi lo Stato ha bisogno di 100 per la spesa pubblica, concede l'equivalente della somma in Titoli di Stato (bot, cct, a scadenza) alla banca centrale, la quale a sua volta emette e presta i 100 richiesti dallo Stato. Cosa succede a questo punto? I Titolo di Stato altro non sono che delle "promesse di pagamento" future, e sono gravate di interesse; ciò significa che se, ad esempio, oggi lo Stato emettesse 100 in Titoli tra due anni (le scadenze variano a seconda del titolo) si impegnerà a restituire alla banca centrale 100 (cifra originaria richiesta in prestito) + 4 (interessi sui titoli).


    In questo meccanismo descritto sopra ci sono 2 TRUFFE a danno dei cittadini:
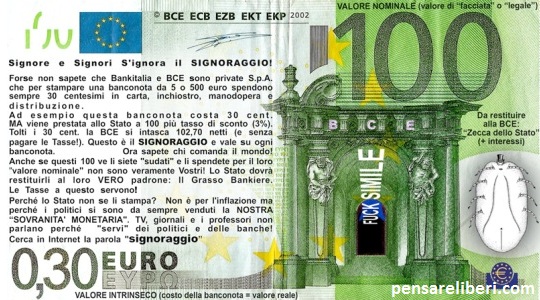
    1) La prima sta nel fatto che i 100 di emissione monetaria della banca centrale sono emessi a costo irrisorio: produrre una banconota cartacea costa circa 0,30€ (costi tipografici di carta, inchiostro, filigrana), mentre la banca centrale presta (addebita) allo Stato il valore nominale iscritto sulla banconota stessa. E' come se un amico mi chiedesse di stampargli un fac-simile di banconota da 100€, a me costa 0,30€ (costo tipografico di carta e colori) ma chiedo di farmela pagare 100€, ossia al valore nominale, cioè l'importo riportato sulla banconota stessa.
    Questa truffa prende il nome di signoraggio (primario).
    " E' assurdo dire che il nostro paese può emettere titoli ma non può emettere moneta. Entrambe sono promesse di pagamento; ma una promessa ingrassa l'usuraio, l'altra invece aiuta la collettività." (Thomas Edison - New York Times, 1921) .

    Notate qualche differenza tra le due banconote? Esatto… le 500 lire erano ancora emesse dallo Stato (infatti si legge la dicitura “Biglietto di Stato a corso legale” e riporta in alto la scritta “Repubblica italiana”); mentre sulla banconota da 100 euro troviamo soltanto i logo della B.C.E. (ovvero la privatissima Banca Centrale Europea).

    Il denaro incassato dalle banche centrali attraverso l'artificio (truffa) del signoraggio in teoria verrebbe distrutto dalle banche stesse al termine del "prestito" (titoli di stato-moneta), in realtà questo viene invece dirottato, attraverso la complicità delle Stanze di Compensazione, i cosiddetti notai della Banche Centrali (vedi scandali Euroclear, Clearstream), verso paradisi fiscali ed occultando i tracciamenti bancari.
    2) la seconda truffa sta nel fatto che se lo Stato chiede 100 in prestito, ma dovrà restituire 104, ci saranno sempre 4 (interessi) che non esistono nella massa monetaria e che comunque sarà costretto a restituire per coprire il prestito.
    Come farà quindi lo Stato a ripagare il debito?
    Ha due opzioni: o riduce la spesa pubblica (quindi meno beni\servizi alla collettività) ed aumenta la pressione fiscale ai cittadini, oppure chiede alla banca centrale un nuovo prestito in grado di estinguere il vecchio debito e far fronte ad una nuova spesa pubblica.
    Adesso intuite perchè gli Stati hanno un debito pubblico grande come una casa? Perchè non riescono mai ad estinguere il prestito richiesto, cosa che invece non accadrebbe se lo Stato avesse il potere di emettere la propria moneta necessaria a soddisfare le esigenze di vita dei cittadini e quindi evitando di indebitarsi.
    Inoltre se la moneta di emissione statale venisse utilizzata per produrre beni e servizi utili alla collettività non si genererebbe inflazione, cosa che invece avviene con la moneta emessa dalle banche ed immessa nel sistema senza una relativa produzione di beni reali, con conseguente perdita del potere d’acquisto.
    In questa sede non mi soffermo su una terza truffa (ben peggiore delle prime due) compiuta dalle banche (questa volta trattasi di banche commerciali) nel creare denaro dal nulla, connessa alla "riserva frazionaria". Vi accenno solo che se tutti i correntisti di una banca Alfa si recassero nello stesso momento agli sportelli della banca, quest'ultima non avrebbe i contanti necessari a ripagare i suoi correntisti!

    In questo meccanismo il sistema bancario è agevolato dalla complicità di 3 fattispecie ad esso colluse:
    a) Agenzie di Rating: società private (Fitch, Standard&Poor's, Moody's) che giudicano, dietro pagamento, se una società per azioni o uno Stato sia finanziariamente stabile o se sia in grado di sanare i suoi debiti.
    Queste società altro non sono che delle "prostitute" del sistema bancario.
    Vien da sè che se un'agenzia di rating esprime giudizio negativo sull'economia di un Paese, obbliga questo ultimo ad offrire titoli di Stato con un tasso di interesse maggiore per renderne più appetibile la compravendita dei titoli (evitare aste deserte) ma nel contempo generare un debito pubblico più elevato dovuto alle difficoltà di rastrellare denaro dalla collettività
    b) Politica: tutti i partiti politici sono collusi con i banchieri privati; dietro ogni grande partito politico c'è un istituto bancario che lo finanzia da principio, già durante la campagna elettorale.
    Motivo per cui nessun politico finora parlerà mai pubblicamente dell'esistenza della truffa del signoraggio o dell'espropriazione della sovranità monetaria.
    I politici, dal presidente americano Lincoln, il presidente americano J.F.Kennedy (vedi ordine esecutivo 11110), il presidente del Burkina Faso Thomas Sankara, giusto per citarne alcuni, sono tutti morti assassinati per aver osato sfidare il sistema bancario, aver provato ad emettere moneta di Stato o per aver lottato per annullare il debito pubblico.
    c) Mass-media: la maggior parte dei mezzi di informazione non sono altro che ramificazioni delle stesse banche e partiti politici, mistificatori di informazione e, pertanto, censuratori di verità scomode che la collettività non deve conoscere. E' preferibile tenere occupata la collettività divertendola con serie TV, grande fratello, isola dei famosi, partite di calcio, purchè venga impedito di approfondire le informazioni, appurare la veridicità delle notizie e senza avere il tempo di pensare e farsi una propria opinione.
    L'uomo moderno è imbrigliato, come un criceto che corre all'interno di una ruota nella sua gabbia, dentro questo ciclo ripetitivo: lavora, guadagna, compra e consuma.

    In virtù di questo meccanismo lo Stato è costretto a tassare la ricchezza dei cittadini per coprire, in parte, quanto deve ai banchieri privati. Divenuta entità paragonabile a una scatola vuota, depredata del suo potere più importante (quello di emettere moneta) e resa schiava del sistema bancario, lo Stato a sua volta incatena i suoi cittadini obbligandoli a contribuire al pagamento del debito sovrano, servendosi in molti casi di "strozzini legalizzati" quali Equitalia Polis S.p.A., incaricata dell’esercizio dell’attività di riscossione nazionale dei tributi e contributi. Una società per azioni che, qualora ti dimenticassi o fossi impossibilitato a pagare imposte\multe, provvederebbe ad inviarti una cartella esattoriale maggiorata di sanzioni ed interessi ed avvierebbe un'ipoteca sui tuoi beni reali, arraffando la tua casa, lo stabilimento e i macchinari della società dove lavori costringendola al fallimento e a licenziare i suoi dipendenti, depredandoti di quanto altro sia di tua proprietà pur di liquidare il debito.
    Ciò è il male cagionato ai singoli cittadini direttamente.
    Indirettamente, invece, lo Stato visto come istituzione, o meglio, come ordinamento giuridico politico, è costretto a sottostare al ricatto delle grandi Corporations, le quali grazie all’aiuto di istituzioni sovra-nazionali, non elette da alcun cittadino, quali F.M.I. (Fondo monetario internazionale) e W.T.O. (Organizzazione mondiale del Commercio), introducono i dogmi del capitalismo e quindi del libero mercato: lo Stato viene obbligato a cedere "una quota di sè", ossia permette a compagnie private di occuparsi della gestione relativa all'erogazione di beni e servizi utili alla collettività. Parliamo di privatizzazioni, ossia quel processo economico che sposta la proprietà di un ente o di un'azienda dal controllo statale a quello privato (il contrario della nazionalizzazione).
    Ecco allora che a partire dagli anni novanta in Italia si assistette al processo delle privatizzazioni, a cominciare col settore bancario seguito dal settore energetico, dei trasporti, dal settore dell’aeronautica e della difesa, dalle telecomunicazioni, etc. .
    Quote pubbliche appartenenti allo Stato sono finite nella mani di privati, ossia di S.p.A., ovvero società per azioni che hanno come primo obiettivo quello di fare profitto, privilegiando gli interessi dei loro azionisti che spesso non coincidono con gli interessi dei cittadini.

    Tutto ciò è in contrasto con l'articolo 41 della Costituzione italiana, che afferma:

    " L'iniziativa economica privata è libera. Non può svolgersi in contrasto con l'utilità sociale o in modo da recare danno alla sicurezza, alla libertà, alla dignità umana. La legge determina i programmi e i controlli opportuni perché l'attività economica pubblica e privata possa essere indirizzata e coordinata a fini sociali."
    Questo sistema economico, basato sulla cessione della sovranità monetaria e quindi sul fatto di trasformare i cittadini in debitori di organismi privati che non si prefiggono un'utilità sociale, bensì unicamente lucrativa, va a ledere la dignità umana ed è quindi in contrasto con l'art.41 della Costituzione.

    Purtroppo la collettività è volutamente lobotizzata da distrazioni di massa. Dopo una giornata stancante di lavoro si preferisce restare comodamente seduti sul divano di casa propria a godersi un film o una partita di calcio, invece di accorgersi dell'irrazionalità del sistema socio-economico di cui se ne fa parte. La maggioranza dei cittadini vive ignorando il reale funzionamento del sistema economico; quei pochi invece che lo conoscono si dividono in due schiere: quelli che cercano insabbiare e censurare le informazioni su di esso e quelli che cercano di diffonderle ed offrire spunti di ricerca o di confronto.
    C'è una gran bella differenza tra il Vivere e il sopravvivere: adesso stiamo sopravvivendo, soggiogati dal potere oligarchico banche-corporations.

    FONTE


    Beppe Grillo spiega il Signoraggio Bancario (Video)


    Signoraggio - Spezzone di economia tratto dallo spettacolo "Apocalisse Morbida" di Beppe Grillo...
    ATTENZIONE: questo video fu caricato nel 2007 quando di questi problemi non ne parlava quasi nessuno. Ora cominciano a esserci proteste basate su questi temi in tutto il mondo (ved. gli "indignados).
    Il problema è che le PROTESTE senza PROPOSTE sono inutili, perfino controproducenti, oltre che infantili...
    Il mio appello è di portare avanti una PROPOSTA concreta, ovvero l'estensione della Democrazia Diretta in generale, e in particolare l'istituzione del REFERENDUM PROPOSITIVO.

    L'attuale Costutuzione prevede già alcune forme di Democrazia Diretta solo che non sono ancora mai (o quasi mai) state attuate! Infatti il popolo può già proporre un disegno di legge raccogliendo 30'000 firme, ma poi il Parlamento è solo obbligato a "prenderne atto" non a discuterlo né, tantomeno, a renderlo esecutivo. Ciò è esattamente quello che è avvenuto per il disegno di legge V-day, 350'000 firme (raccolte in 2 giorni!). Da cittadino italiano vorrei semplicemente una legge costituzionale che sancisse l'obbligo di Referendum Propositivo qualora una proposta raggiunga una certa quota di firme. A quel punto i cittadini avrebbero in mano un vero strumento democratico ed efficace per rinnovare la classe politica. A questo punto oltre a urlare, lamentarsi, picchiarsi e protestare sterilmente potrebbero rimboccarsi le maniche e fare finalmente qualcosa di costruttivo e concreto.
    Come avviene già in altri paesi che godono di una Democrazia meno fittizia o "rappresentativa" della nostra.

    Per saperne di più:
    http://www.spiritocritico.it/
    ********************************************
    Alla base della Politica vi è l'Economia, mentre alla base dell'Economia vi è il mezzo di scambio che la rende possibile: i Soldi.

    Pertanto, come il discutere di Politica prescindendo dall'Economia è estremamente superficiale, analogamente lo è il discorrere di Economia prescindendo dal Sistema Monetario, ovvero dalle modalità con cui il mezzo di scambio viene generato, emesso e gestito.

    A riprova di ciò basti pensare che in Italia si potrebbero fare tante belle cose, ma purtroppo il Bilancio italiano chiude sempre in perdita a causa degli INTERESSI SUL DEBITO PUBBLICO e, pertanto, la LEGGE FINANZIARIA non può che prevedere nuovi TAGLI, AUMENTI DI TASSE e PRIVATIZZAZIONI... Ed il DEBITO PUBBLICO è dovuto anche al SIGNORAGGIO.

    Innanzitutto chiediti: Cosa sono i soldi? A chi appartengono sono al momento della loro emissione? E che cos'è il signoraggio?
    ********************************************
    IL SIGNORAGGIO IN PILLOLE:

    Il Signoraggio è l'insieme del reddito e del potere che derivano dal detenere la Sovranità Monetaria, ovvero il potere di emettere e gestire i soldi.

    La Sovranità Monetaria è oggi detenuta dalle Banche.

    Le Banche creano i soldi dalle promesse di pagamento che ricevono, a costo zero, e li prestano chiedendo la restituzione del capitale più gli interessi.

    Aldilà dei problemi etici e legali che derivano dal fatto che un soggetto (la Collettività) si debba indebitare per ottenere un qualcosa che dovrebbe appartenergli di diritto, vi è un qualcosa di innegabile: attualmente le banche emettono "TOT" (soldi) ma chiedono indietro "TOT + INTERESSI". Interessi che non sono stati mai emessi. Il meccanismo genera un circolo vizioso di indebitamento, aumento della pressione fiscale e conseguente aumento dei prezzi e calo del benessere.

    L'attuale Sistema Monetario, per via di questo circolo vizioso su cui è basato, vincola la crescita economica alla crescita del debito. Rendendo impossibile, in assenza di debito, emettere la moneta necessaria agli scambi commerciali e quindi al buon funzionamento dell'economia. Questo meccanismo è alla base dei periodi di "crisi economica" che periodicamente sperimentiamo, come ammette perfino lo stesso Tremonti (attuale ministro dell'economia): http://www.youtube.com/watch?v=8UH1mytL1Jw

    Per questo motivo si può metaforicamente affermare che i politici sono i camerieri dei banchieri.

    La soluzione al problema potrà realizzarsi solo gradualmente quando gli ambienti accademici smetteranno di presentare il sistema attuale come "migliore o comunque unico possibile" e cercheranno valide alternative. Questo processo virtuoso può essere innescato solo dal diffondersi di quella consapevolezza che in molti, per ragioni di interesse, cercano di ostacolare.


    ALFONSO MARRA: NAZIONALIZZARE LE BANCHE CENTRALI.I POLITICI?SONO DEI VENDUTI (VIDEO)

    giovedì 17 novembre 2011

    MARRA,LA VIA DEL DENARO: I BANCHIERI E I POLITICI SERVI (VIDEO)

    L'Avv.Alfonso Luigi Marra alla presentazione del libro LA VIA DEL DENARO di Salvatore Tamburro esprime le sue considerazioni su signoraggio, parlamento europeo e politica. 28-04-2011 Libreria Loffredo - Napoli


    EUROSCHIAVI: LA GRANDE FRODE DEL DEBITO PUBBLICO (VIDEO INTERVISTA)


    Abbiamo ricominciato a tremare per le Banche. Abbiamo ricominciato a tremare addirittura per gli Stati, a rischio di fallimento attraverso i debiti delle Banche. Si è alzata anche, in questi frangenti, la voce di Mario Draghi con il suo memento ai governanti: attenzione al debito pubblico e a quello privato; dovete a tutti i costi farli diminuire. Giusto. Ma l’unico modo efficace per farli diminuire è finalmente riappropriarsene. Non è forse giunta l’ora, dopo tutto quanto abbiamo dovuto soffrire a causa delle incredibili malversazioni dei banchieri, di sottrarci al loro macroscopico potere? Per prima cosa informando con correttezza i cittadini di ciò che in grande maggioranza non sanno, ossia che non sono gli Stati i padroni del denaro che viene messo in circolazione in quanto hanno delegato pochi privati, azionisti delle banche centrali, a crearlo. Sì, sembra perfino grottesca una cosa simile; uno scherzo surreale del quale ridere; ma è realtà.
    C’è stato un momento in cui alcuni ricchissimi banchieri hanno convinto gli Stati a cedere loro il diritto di fabbricare la moneta per poi prestargliela con tanto di interesse. E’ così che si è formato il debito pubblico: sono i soldi che ogni cittadino deve alla banca centrale del suo paese per ogni moneta che adopera. La Banca d’Italia non è per nulla la “Banca d’Italia”, ossia la nostra, degli Italiani, ma una banca privata, così come le altre Banche Centrali inclusa quella Europea, che sono proprietà di grandi istituti di credito, pur traendo volutamente i popoli in inganno fregiandosi del nome dello Stato per il quale fabbricano il denaro. Ha cominciato la Federal Reserve (che si chiama così ma che non ha nulla di “federale”), banca centrale americana, i cui azionisti sono alcune delle più famose banche del mondo quali la Rothschild Bank di Londra, la Warburg Bank di Berlino, la Goldman Sachs di New York e poche altre. Queste a loro volta sono anche azioniste di molte delle Banche Centrali degli Stati europei e queste infine, con il sistema delle scatole cinesi, sono proprietarie della Banca Centrale Europea. Insomma il patrimonio finanziario del mondo è nelle mani di pochissimi privati ai quali è stato conferito per legge un potere sovranazionale, cosa di per sé illegittima negli Stati democratici ove la Costituzione afferma, come in quella italiana, che la sovranità appartiene al popolo.

    Niente è segreto di quanto detto finora, anzi: è sufficiente cercare le voci adatte in internet per ottenere senza difficoltà le informazioni fondamentali sulla fabbricazione bancaria delle monete, sul cosiddetto “signoraggio”, ossia sull’interesse che gli Stati pagano per avere “in prestito” dalle banche il denaro che adoperiamo e sulla sua assurda conseguenza: l’accumulo sempre crescente del debito pubblico dei singoli Stati. Anche la bibliografia è abbastanza nutrita e sono facilmente reperibili sia le traduzioni in italiano che i volumi specialistici di nostri autori.* Tuttavia queste informazioni non circolano e sembra quasi che si sia formata, senza uno specifico divieto, una specie di congiura del silenzio. E’ vero che le decisioni dei banchieri hanno per statuto diritto alla segretezza; ma sappiamo bene quale forza pubblicitaria di diffusione la segretezza aggiunga alle notizie. Probabilmente si tratta del timore per le terribili rappresaglie cui sono andati incontro in America quegli eroici politici che hanno tentato di far saltare l’accordo con le banche e di cui si parla come dei “caduti” per la moneta. Abraham Lincoln, John F. Kennedy, Robert Kennedy sono stati uccisi, infatti, (questo collegamento causale naturalmente è senza prove) subito dopo aver firmato i provvedimenti che autorizzavano lo Stato a produrre il dollaro in proprio.

    Oggi, però, è indispensabile che i popoli guardino con determinazione e consapevolezza alla realtà del debito pubblico nelle sue vere cause in modo da indurre i governanti a riappropriarsi della sovranità monetaria prima che esso diventi inestinguibile. E’ questo il momento. Proprio perché i banchieri ci avvertono che il debito pubblico è troppo alto e deve rientrare, ma non è possibile farlo senza aumentare ancora le tasse oppure eliminare alcune delle più preziose garanzie sociali; proprio perché le banche hanno ricominciato a fallire (anche se in realtà non avevano affatto smesso) e ci portano al disastro; proprio perché è evidente che il sistema, così dichiaratamente patologico, è giunto alle sue estreme conseguenze, dobbiamo mettervi fine. In Italia non sarà difficile convincerne i governanti, visto che più volte è apparso chiaramente che la loro insofferenza per la situazione è quasi pari alla nostra.

    FONTE

    * Nota bibliografica essenziale:

    Agnoli, Carlo Alberto: La Moneta , Dio o Mammona? in: “Chiesa Viva” n. 204 e 205, Brescia, Editrice Civiltà
    Auriti, Giacinto: L’ordinamento internazionale del sistema monetario, Chieti: Solfanelli Ed., 1985
    Della Luna, Marco – Miclavez, Antonio: Euroschiavi, Casalecchio: Arianna Editrice, 2007
    Icke, David: E la verità vi renderà liberi, Diegaro di Cesena: Macroedizioni, 2001
    Lannutti, Elio: La Repubblica delle Banche, Bologna: Arianna Editrice, 2008
    Mullins, Eustace: The Secrets of Federal Reserve, Wyoming: McLaughlin, 1993
    Santoro, Giuseppe: Banchieri e Camerieri – sovranità monetaria e sovranità politica, Cusano Milanino: Sc. Ed. Barbarossa, 1999
    Ziegler, Jean: La privatizzazione del mondo, Milano, Il Saggiatore, 2006

     
    Free Italy © 2011 | Designed by RumahDijual, in collaboration with Online Casino, Uncharted 3 and MW3 Forum